Dans un dossier de crédit, un agent d'IA peut instruire : recevoir les pièces, contrôler leur cohérence, préparer la note d'analyse. Il ne décide pas à la place de la banque. Chez BNP Paribas, l'édition d'une offre de crédit immobilier prenait onze jours en moyenne ; depuis novembre 2024, la lecture automatique de plus de 80 % des données des pièces a raccourci le délai d'octroi de cinq jours. McKinsey estime, en décembre 2025, que des agents coordonnés apportent 40 à 80 % de productivité par cas d'usage dans le crédit aux entreprises. Dans les deux cas, le gain se fait avant la décision, pas dans la décision.
En bref
- Un agent d'IA peut instruire un dossier de crédit : collecter et lire les pièces, vérifier leur complétude et leur cohérence, calculer les ratios, rédiger la note. La décision d'octroi ou de refus reste prise par une personne habilitée.
- Le temps d'un dossier se perd surtout avant l'analyse : pièces manquantes, ressaisies, allers-retours avec le client. C'est là que les premiers gains sont mesurés.
- Au Maroc, l'article 11 de la loi 09-08 encadre les décisions fondées sur le seul traitement automatisé, et la loi 31-08 fixe des délais au bénéfice de l'emprunteur (7 jours en crédit à la consommation, 10 et 15 jours en crédit immobilier) qu'aucune automatisation ne peut raccourcir.
- Nous proposons de découper la chaîne en six étapes et de fixer pour chacune le niveau d'autonomie de l'agent : il exécute en amont, il propose au moment de la décision, il prépare ensuite.
Où se perd le temps dans un dossier de crédit ?
Le délai d'un crédit est rarement celui de l'analyse. Un dossier attend une pièce, puis une correction, puis une validation. Genpact, prestataire d'une grande banque britannique, rapporte que les analystes de crédit immobilier y passaient environ la moitié de leur temps à des tâches administratives, avec jusqu'à 60 % de dossiers à reprendre lors de leur constitution. Ces chiffres sont ceux du prestataire, sans méthode publiée ; ils décrivent toutefois un constat que tout responsable de back-office reconnaîtra.
BNP Paribas donne des chiffres plus précis sur son parcours immobilier en France. L'outil lit la promesse de vente, la taxe foncière, les bulletins de paie et les avis d'imposition, puis rapproche ces données de celles saisies par le conseiller : plus de 80 % des données sont lues automatiquement et 60 % sont rapprochées et validées sans intervention. Le conseiller gagne environ trente minutes par dossier. Le périmètre est limité aux crédits simples ; les crédits relais et les financements de sociétés civiles immobilières en sont exclus.
Aucun de ces deux exemples ne confie la décision à la machine. Tous deux réduisent ce qui précède.
Les six étapes d'un dossier, et l'autonomie raisonnable à chacune
Nous distinguons quatre niveaux d'autonomie : l'agent prépare (une personne valide tout), propose (une personne décide), exécute sous seuil (au-delà, il propose) ou exécute. Appliqués à la chaîne du crédit, ils donnent la grille suivante, indicative et à adapter avec vos fonctions risques et conformité.
| Étape | Ce que fait l'agent | Autonomie pour commencer | Ce qui reste à la banque |
|---|---|---|---|
| 1. Réception | Collecte les pièces, crée le dossier, vérifie que le compte existe et qu'il est actif | Exécute | Le canal et la relation client |
| 2. Complétude et cohérence | Lit les pièces, rapproche les données, relance le client pour une pièce manquante | Exécute sous seuil | Le traitement des incohérences et des soupçons de fraude |
| 3. Analyse | Calcule la capacité de remboursement et le taux d'endettement, rédige la note avec ses sources | Propose | La signature de la note par l'analyste |
| 4. Décision | Présente le dossier et ses points d'alerte | Propose | L'accord ou le refus, selon les délégations de pouvoirs |
| 5. Offre et contrat | Prépare l'offre, contrôle les mentions et les délais légaux | Prépare | La validation et l'émission de l'offre |
| 6. Déblocage | Vérifie les conditions suspensives et les garanties, prépare l'ordre | Prépare | L'ordre de déblocage et les contrôles de vigilance |
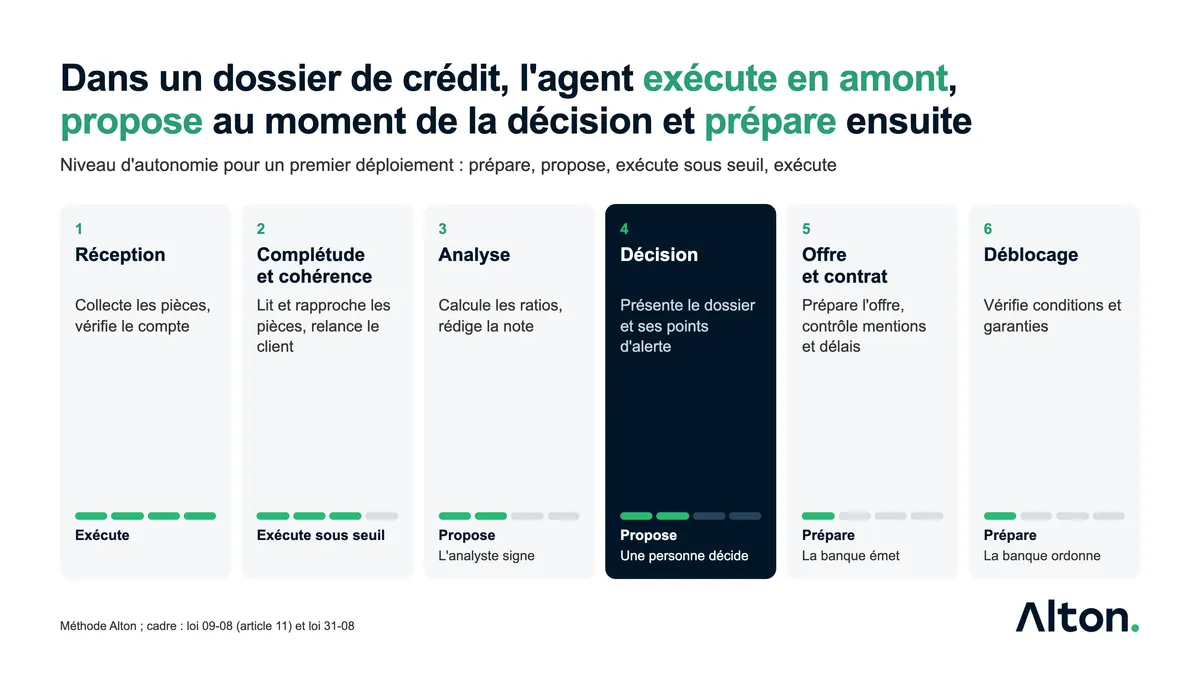
McKinsey décrit la même logique pour le crédit aux entreprises : des agents lisent les rapports annuels et les données externes, calculent les indicateurs, rédigent, pendant que d'autres agents contrôlent la complétude et la conformité à la politique de crédit. Les analystes relisent et valident. Le cabinet ajoute une gradation utile : les cas simples et peu risqués peuvent être traités presque sans délai, les cas intermédiaires avec une intervention ciblée, les cas complexes restent largement manuels. Le niveau d'autonomie dépend donc du risque du dossier, pas seulement de l'étape. La manière de le fixer est détaillée dans notre article sur la gouvernance des agents de la banque.
Un agent peut-il accorder ou refuser un crédit au Maroc ?
L'article 11 de la loi 09-08 pose qu'aucune décision produisant des effets juridiques à l'égard d'une personne ne peut être prise sur le seul fondement d'un traitement automatisé destiné à définir son profil ou à évaluer certains aspects de sa personnalité. Il écarte de cette interdiction les décisions prises pour conclure ou exécuter un contrat lorsque la personne a pu présenter ses observations, et celles qui satisfont sa demande.
Nous en tirons une règle de conception prudente. Un accord conforme à la demande du client pose peu de difficulté. Un refus, ou un accord à des conditions dégradées, doit passer par une personne habilitée, et le client doit pouvoir faire valoir ses observations. L'agent conserve donc, pour chaque dossier, les éléments qui ont fondé sa proposition. La qualification de chaque cas relève de votre direction juridique. Pour les groupes présents en Europe, le règlement européen sur l'IA classe à haut risque l'évaluation de la solvabilité des particuliers.
Quels délais légaux l'agent ne doit-il jamais compresser ?
Une chaîne automatisée va vite, et c'est son risque. La loi 31-08 édictant des mesures de protection du consommateur donne à l'emprunteur des délais qui ne sont pas à la disposition de la banque.
| Crédit | Règle | Article |
|---|---|---|
| Consommation | Le prêteur maintient les conditions de l'offre préalable au moins 7 jours à compter de sa remise | 77 |
| Consommation | L'emprunteur peut se rétracter dans les 7 jours suivant son acceptation | 85 |
| Immobilier | Le prêteur maintient les conditions de l'offre au moins 15 jours à compter de sa réception | 120 |
| Immobilier | L'emprunteur et la caution ne peuvent accepter l'offre que 10 jours après l'avoir reçue | 120 |
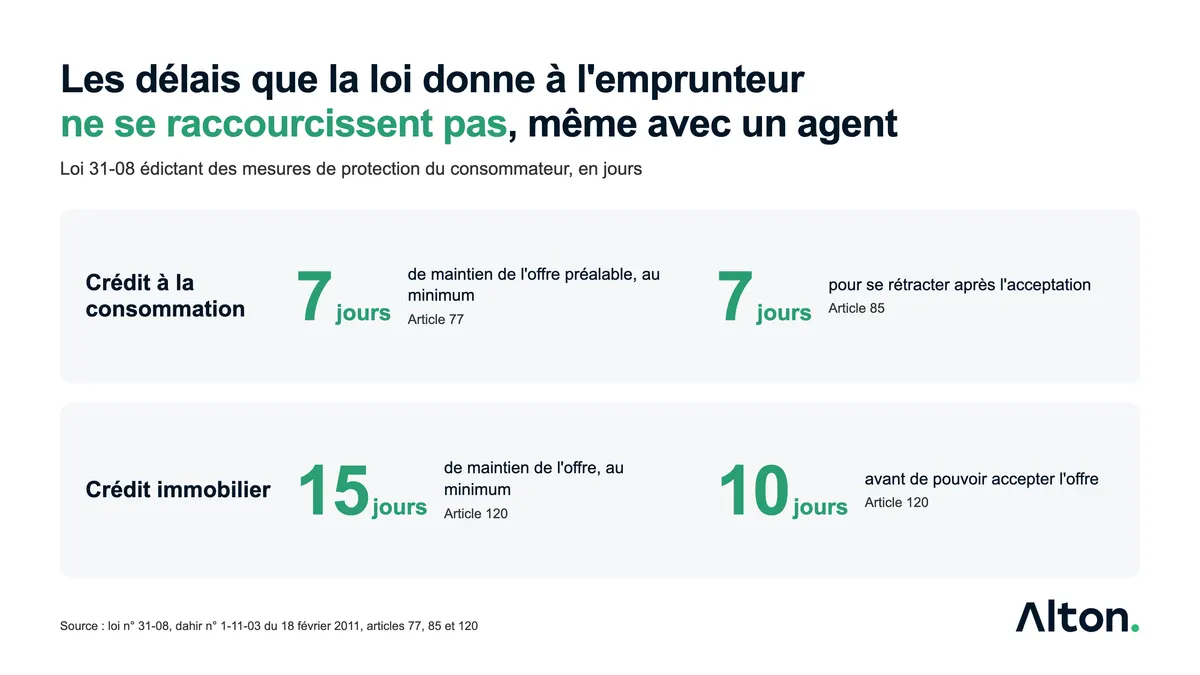
Ces délais deviennent des contrôles bloquants dans l'agent : pas d'acceptation enregistrée avant le dixième jour en crédit immobilier, pas d'offre modifiée pendant sa période de maintien. Le temps que la banque peut gagner est le sien, celui qui sépare la première pièce de l'émission de l'offre. Celui que la loi donne au client reste entier.
Un exemple d'application
Cet exemple est fictif ; il illustre la méthode. Une banque reçoit une demande de crédit à la consommation. À l'étape 1, l'agent vérifie d'abord que le compte du demandeur existe et qu'il est actif. Le test du brouillon porte sur trois cas, et non sur le seul cas favorable :
- compte existant et actif : le dossier passe à l'étape 2 ;
- compte existant mais bloqué : l'agent s'arrête et transmet à un gestionnaire, avec le statut constaté ;
- compte inconnu : l'agent répond que le compte est introuvable et consigne la recherche au journal.
Un quatrième cas compte autant : le système bancaire ne répond pas. L'agent ne conclut pas que le compte n'existe pas ; il signale l'indisponibilité, et le dossier suit la procédure manuelle. Un agent se valide sur ses cas d'échec. C'est aussi ce qui évite d'automatiser un processus mal conçu.
Trois décisions avant le pilote
- Mesurer le délai complet, de la première pièce au déblocage, et la part des dossiers renvoyés pour pièce manquante. Sans cette mesure de départ, le gain ne se prouvera pas, comme nous l'expliquons à propos de la mesure d'une digital workforce.
- Choisir un périmètre simple, par exemple un seul produit et les dossiers standards, comme l'a fait BNP Paribas en écartant les montages complexes.
- Écrire la règle de reprise humaine : qui valide quoi, à partir de quel montant, et ce que devient un dossier quand l'agent s'arrête. Cette règle relève de la gouvernance et du pilotage, et se décide avant le choix d'une technologie.
Questions fréquentes
Qu'est-ce qu'un agent d'IA dans le traitement d'un dossier de crédit ?
C'est un logiciel qui enchaîne plusieurs étapes vers un objectif : collecter les pièces, les lire, vérifier leur cohérence, calculer les ratios et rédiger la note. Il agit sur les systèmes de la banque dans un périmètre fixé à l'avance.
Un agent d'IA peut-il refuser un crédit ?
Au Maroc, l'article 11 de la loi 09-08 interdit qu'une décision produisant des effets juridiques repose sur le seul traitement automatisé du profil d'une personne. Un refus doit donc passer par une personne habilitée, et le client doit pouvoir présenter ses observations.
Combien de temps un agent fait-il gagner sur un dossier ?
Cela dépend du point de départ. BNP Paribas indique cinq jours de moins sur l'octroi d'un crédit immobilier et trente minutes gagnées par dossier pour le conseiller. Ces gains viennent de la lecture et du rapprochement des pièces, pas de la décision.
L'automatisation peut-elle raccourcir les délais légaux d'un crédit ?
Non. La loi 31-08 impose le maintien de l'offre pendant 7 jours en crédit à la consommation et 15 jours en crédit immobilier, un délai de rétractation de 7 jours, et interdit d'accepter une offre immobilière avant 10 jours. L'agent doit bloquer toute opération qui ne les respecte pas.
Par quelle étape commencer ?
Par la réception et le contrôle des pièces. Le gain y est le plus rapide, l'erreur se corrige avant d'atteindre le client, et la décision reste entièrement humaine.
Ce que fait Alton
Alton est un cabinet de conseil basé à Rabat. Nous accompagnons les directions sur la conception des processus, la gestion des services informatiques et l'intégration de solutions d'IA, dont des plateformes d'agents destinées aux opérations bancaires. Cet article ne recommande aucun fournisseur.
Sources
Données consultées le 14 novembre 2026.
- BNP Paribas, « AI at BNP Paribas #3 : accélérer le délai d'octroi des crédits immobiliers grâce à l'intelligence artificielle », 5 mars 2025 : https://group.bnpparibas/actualite/ai-at-bnp-paribas-3-accelerer-le-delai-doctroi-des-credits-immobiliers-grace-a-lintelligence-artificielle
- McKinsey & Company, The future is agentic: AI's role in the end-to-end corporate credit process, 12 décembre 2025 : https://www.mckinsey.com/industries/financial-services/our-insights/the-future-is-agentic-ais-role-in-the-end-to-end-corporate-credit-process
- Genpact, How a major UK bank cut mortgage offer times with agentic AI, étude de cas du prestataire : https://www.genpact.com/case-studies/how-a-major-uk-bank-cut-mortgage-offer-times-with-agentic-ai
- Loi n° 31-08 édictant des mesures de protection du consommateur, dahir n° 1-11-03 du 18 février 2011, Bulletin officiel n° 5932 du 7 avril 2011, articles 77, 85 et 120 : https://adala.justice.gov.ma/api/uploads/2024/03/01/protection%20de%20consommateur-1709283839988.pdf
- Loi n° 09-08 relative à la protection des personnes physiques à l'égard du traitement des données à caractère personnel, dahir n° 1-09-15 du 18 février 2009, Bulletin officiel n° 5714 du 5 mars 2009, article 11 : https://adala.justice.gov.ma/api/uploads/2024/04/30/Protection%20des%20personnes%20physiques-1714464099884.pdf
- Règlement (UE) 2024/1689 sur l'intelligence artificielle, annexe III : https://eur-lex.europa.eu/eli/reg/2024/1689/oj