Ouvrir un compte à une société suppose, avant toute analyse de risque, de réunir et de contrôler un dossier juridique de dix à seize pièces. Selon une enquête de Fenergo publiée le 7 octobre 2025 auprès de 600 décideurs, 70 % des institutions financières ont déjà perdu des clients à cause d'une entrée en relation trop lente. Un agent d'IA peut tenir ce dossier juridique de bout en bout. La décision d'entrer en relation, elle, reste à une personne.
En bref
- L'entrée en relation d'une personne morale consiste à identifier la société, ceux qui agissent en son nom et ses bénéficiaires effectifs, puis à évaluer le risque de blanchiment avant d'ouvrir le compte.
- Le délai tient d'abord aux pièces : dix à seize selon la forme juridique dans notre référentiel d'exemple, dont certaines ont une durée de validité limitée.
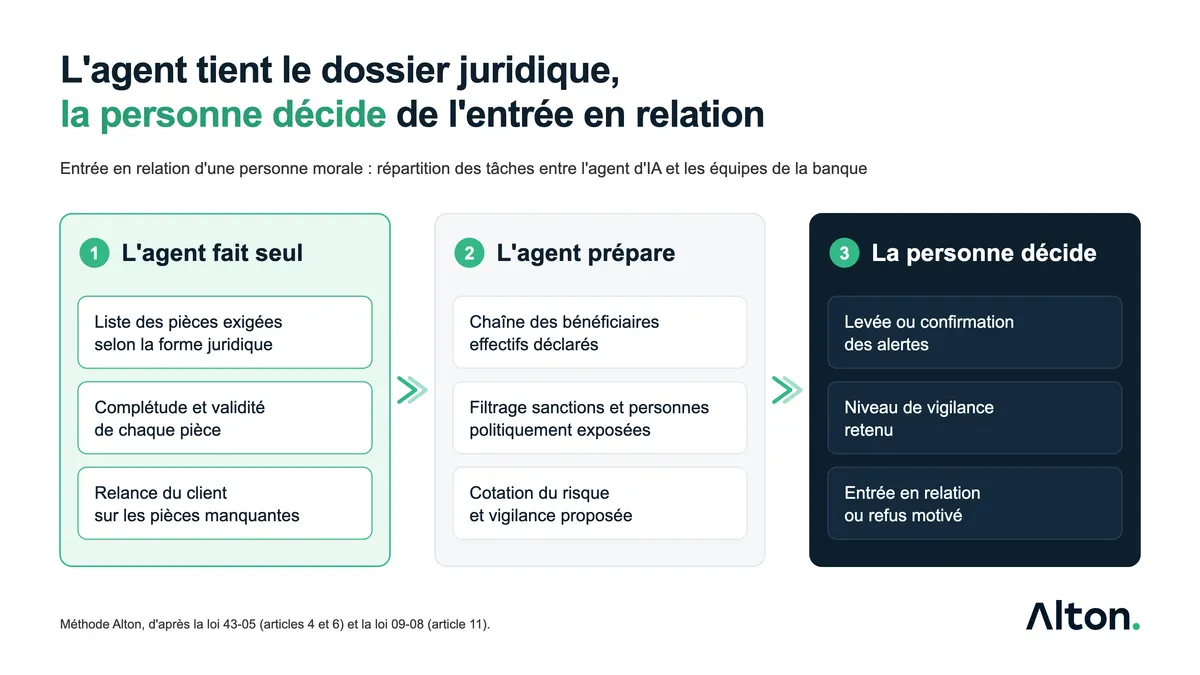
- Un agent d'IA peut faire seul la liste des pièces exigées, le contrôle de complétude et de validité et les relances. Il prépare le filtrage et la cotation du risque. Il ne décide pas de l'entrée en relation.
- L'article 4 de la loi 43-05 impose d'identifier le client et le bénéficiaire effectif et interdit d'établir la relation quand l'identification est impossible. Cette obligation pèse sur la banque, quel que soit l'outil.
- Sur dix dossiers d'exemple, trois ont été relancés sans intervention humaine et sept sont arrivés complets et cotés devant un chargé d'affaires ou la conformité.
Pourquoi l'ouverture de compte d'une entreprise prend-elle des semaines ?
Pour un particulier, une pièce d'identité suffit à engager le dossier. Pour une société, la banque doit établir trois choses : que l'entité existe, que la personne en face a le pouvoir de l'engager, et à qui elle appartient en dernier ressort. Chacune se prouve par des pièces, et leur nombre varie avec la forme juridique.
| Forme juridique | Pièces exigées (référentiel d'exemple) | Exemples de pièces |
|---|---|---|
| SARL | 14 | Statuts, modèle J du registre du commerce, procès-verbal de nomination du gérant, déclaration des bénéficiaires effectifs |
| SA | 16 | Procès-verbal du conseil d'administration, liste des administrateurs, liste des actionnaires, rapport du commissaire aux comptes |
| SNC | 12 | Statuts, pièces d'identité des associés, pouvoirs des signataires |
| Association | 10 | Récépissé de dépôt, procès-verbal de l'assemblée générale, liste des membres du bureau |
| Succursale de société étrangère | 14 | Statuts de la maison mère, décision d'ouverture de la succursale, organigramme de détention du groupe |
Ce référentiel est un exemple construit pour une démonstration. Chaque banque arrête le sien dans sa politique d'acceptation de la clientèle.
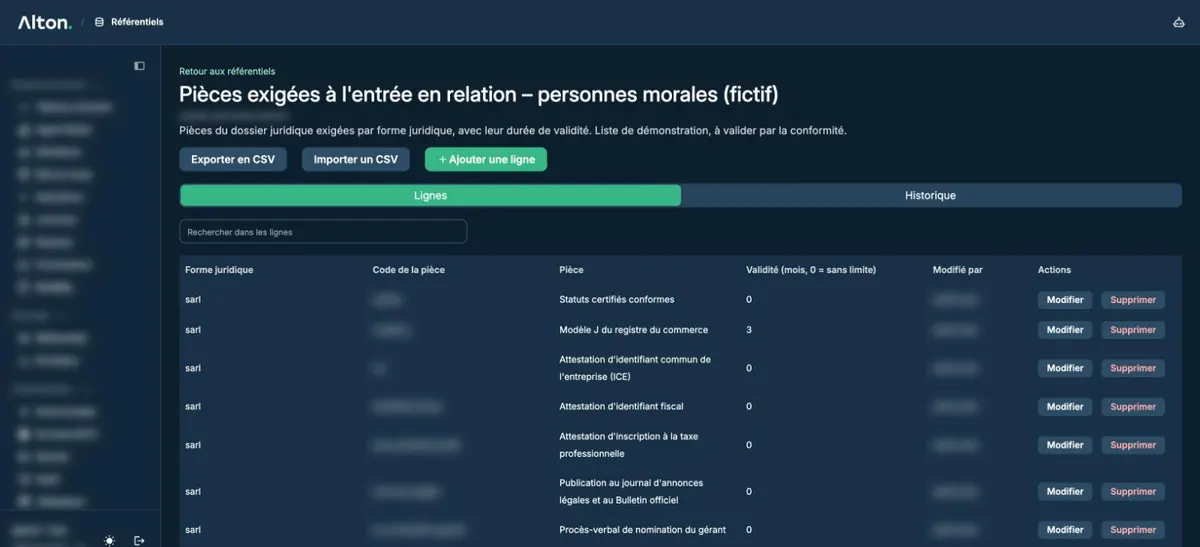
Trois raisons expliquent que le dossier revienne plusieurs fois avant d'être complet. Les pièces viennent de sources différentes (greffe, administration fiscale, organes sociaux, associés). Certaines se périment : un extrait du registre du commerce n'a de valeur que récent. Et le client découvre la liste par morceaux, au fil des relances.
Les chiffres disponibles sont étrangers. L'enquête de Fenergo, menée en août 2025 au Royaume-Uni, aux États-Unis et à Singapour, relève que la part des institutions ayant perdu des clients pour cette raison est passée de 48 % en 2023 à 70 % en 2025, et que les banques d'entreprise britanniques mettent en moyenne plus de six semaines à entrer en relation. Fenergo est un éditeur de solutions de conformité : ses chiffres donnent un ordre de grandeur, pas une mesure indépendante. Le BCG observait de son côté, en octobre 2025, que près de la moitié des mises à jour périodiques de dossiers clients reposent encore sur des tâches manuelles. Nous n'avons pas identifié de mesure publique équivalente pour les banques marocaines.
Que dit le cadre marocain sur l'entrée en relation d'une personne morale ?
La loi fixe l'obligation. L'article 4 de la loi 43-05 relative à la lutte contre le blanchiment de capitaux, modifiée par la loi 12-18, impose d'identifier les clients et de vérifier leurs pouvoirs « par des documents et des données fiables », d'identifier le bénéficiaire effectif, d'appliquer des mesures de vigilance renforcées aux situations à risque élevé et de mettre régulièrement à jour les dossiers. Quand l'identification est impossible, il interdit d'établir ou de poursuivre la relation. L'article 7 impose de conserver les documents dix ans.
Le bénéficiaire effectif est une personne physique. L'article premier le définit comme la personne physique qui possède ou contrôle en dernier ressort le client. L'article 13.3 crée un registre public des bénéficiaires effectifs auprès de l'autorité chargée des finances. Selon la présentation qu'en a faite Le Matin, le décret n° 2-21-708 retient un seuil de détention de 25 % du capital ou des droits de vote.
Bank Al-Maghrib précise les modalités. La circulaire n° 5/W/2017 relative à l'obligation de vigilance, modifiée par la circulaire n° 3/W/2019, est complétée par deux directives du 4 novembre 2019 : la n° 2/W/2019 sur l'identification et la connaissance des relations d'affaires et des bénéficiaires effectifs, et la n° 3/W/2019 sur l'approche fondée sur les risques. Le 22 octobre 2026, le Comité des établissements de crédit a rendu un avis favorable sur un amendement de la circulaire, aligné sur les standards du GAFI.
L'ouverture à distance est permise sous conditions. La lettre circulaire n° 1/DSB/2020 autorise l'ouverture de comptes à distance pour les personnes physiques et morales. Elle pose quatre prérequis : des moyens technologiques fiables et sécurisés, des outils vérifiant à distance l'authenticité des pièces, des contrôles contre la fraude et la protection des données personnelles.
La responsabilité ne se délègue pas. L'article 6 de la loi 43-05 permet de recourir à des tiers pour certaines mesures de vigilance, mais laisse la responsabilité finale à l'établissement. Le même raisonnement vaut, à nos yeux, pour un agent d'IA : il exécute des contrôles, la banque en répond. S'y ajoute l'article 11 de la loi 09-08, qui encadre les décisions produisant des effets juridiques fondées sur le seul traitement automatisé. La qualification de chaque cas relève de votre conformité et de votre direction juridique.
Ce qu'un agent d'IA fait seul, ce qu'il prépare, ce qu'il ne décide pas
Le partage des tâches suit une règle simple : plus une étape est documentaire et vérifiable, plus l'agent peut l'exécuter seul. Plus elle engage un jugement sur le client, plus elle revient à une personne.
| Étape | Rôle de l'agent | Rôle de la personne |
|---|---|---|
| Liste des pièces exigées selon la forme juridique | Fait seul | Arrête le référentiel |
| Complétude et validité des pièces | Fait seul, relance le client | Traite les pièces litigieuses |
| Cohérence entre les pièces (raison sociale, identifiants, dirigeants) | Signale les écarts | Tranche |
| Bénéficiaires effectifs | Reconstitue la chaîne de détention déclarée | Valide l'identification |
| Filtrage sur les listes de sanctions et de personnes politiquement exposées | Exécute, remonte toute alerte | Lève ou confirme l'alerte |
| Cotation du risque et niveau de vigilance | Propose | Décide |
| Entrée en relation | Ne décide pas | Chargé d'affaires en vigilance standard, conformité en vigilance renforcée |
| Ouverture du compte et pouvoirs de signature | Exécute après la décision | Contrôle |
Trois garde-fous rendent ce partage défendable devant un contrôle. Les seuils de cotation sont fixés par la conformité, pas par l'équipe qui construit l'agent. Toute alerte de filtrage va à une personne, sans exception. Enfin, l'agent ne notifie jamais seul un refus, et la notification ne révèle rien d'un éventuel soupçon : l'article 29 de la loi 43-05 sanctionne ceux qui portent une déclaration de soupçon à la connaissance de la personne concernée.
Exemple d'application : dix dossiers, trois réglés sans intervention
L'exemple qui suit est fictif. Il a été construit sur un environnement de démonstration, avec des sociétés et des données inventées.
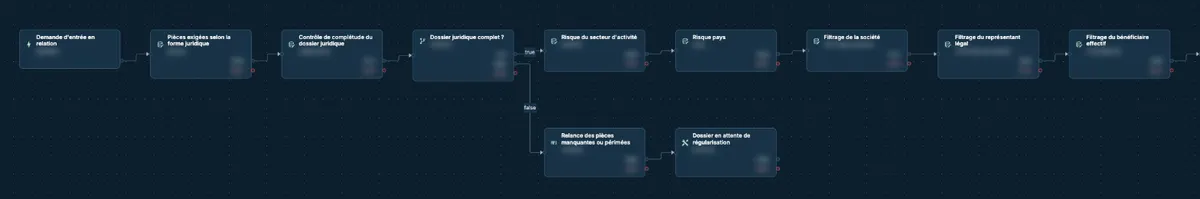
Dix demandes d'ouverture de compte sont déposées. L'agent lit la forme juridique, établit la liste des pièces et compare.
- Trois dossiers sont incomplets. Une société en nom collectif a fourni 9 pièces sur 12, une association 7 sur 10, et une SARL présente un modèle J dont la validité est dépassée. L'agent envoie à chacune la liste exacte de ce qui manque et met le dossier en attente. Aucun analyste n'a ouvert ces dossiers.
- Trois dossiers complets relèvent de la vigilance standard. Ils arrivent devant le chargé d'affaires avec le décompte des pièces, le secteur, le pays et le résultat du filtrage.
- Quatre dossiers complets relèvent de la vigilance renforcée : secteur à risque élevé, pays à risque, détention indirecte ou alerte sur un bénéficiaire effectif. Ils vont à la conformité. L'un est refusé, un autre fait l'objet d'une demande de complément sur la chaîne de détention.
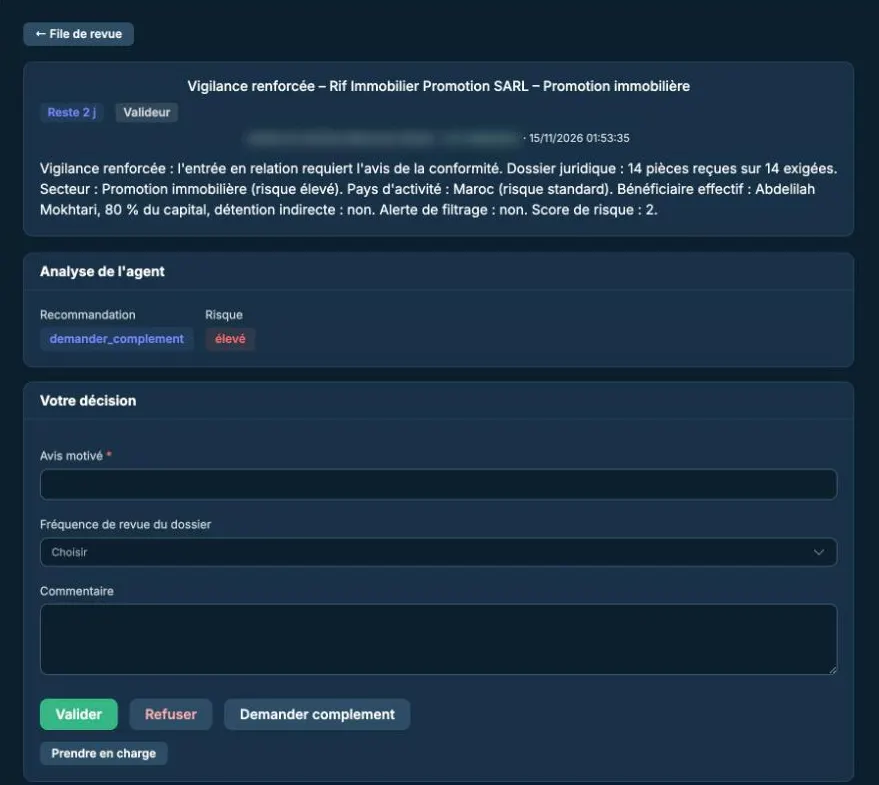
La personne qui décide voit en une ligne ce que l'agent a établi : « 14 pièces reçues sur 14 exigées », le risque du secteur et du pays, le bénéficiaire effectif et sa part du capital, l'existence d'une alerte, la recommandation de l'agent. Elle motive sa décision, et le journal en garde la trace.
Cet exemple ne mesure pas un gain. Il montre où il se situe : à la réception du dossier, avant l'analyse. C'est le constat que nous faisions déjà pour l'instruction d'un dossier de crédit.
Trois décisions pour le comité de direction
- Arrêter un référentiel unique des pièces par forme juridique, avec la durée de validité de chacune. Tant que le réseau et la conformité n'ont pas la même liste, aucun agent ne peut contrôler la complétude.
- Écrire ce que l'agent ne fait jamais : lever une alerte de filtrage, refuser une entrée en relation, valider un dossier en vigilance renforcée. Ces interdits figurent dans la fiche d'agent validée avant le pilote.
- Mesurer deux indicateurs dès le premier mois : le délai entre la première pièce reçue et l'ouverture du compte, et la part des dossiers complets à la première présentation.
Ces décisions relèvent de la gouvernance et du pilotage des transformations plus que du choix d'une technologie.
Questions fréquentes
Qu'est-ce que l'entrée en relation d'une personne morale ?
C'est l'ensemble des vérifications qu'une banque mène avant d'ouvrir un compte à une société ou à une association : identité de l'entité, pouvoirs de ses représentants, bénéficiaires effectifs, objet de la relation et niveau de risque. Le compte n'est ouvert qu'une fois ces vérifications concluantes.
Quelles pièces une banque demande-t-elle à une société au Maroc ?
La liste dépend de la forme juridique et de la politique de chaque banque. Elle comprend en général les statuts, un extrait récent du registre du commerce, les identifiants fiscaux, les actes nommant les dirigeants, les pouvoirs des signataires, les pièces d'identité des dirigeants et la déclaration des bénéficiaires effectifs.
Qu'est-ce qu'un bénéficiaire effectif ?
Selon l'article premier de la loi 43-05, c'est la personne physique qui possède ou contrôle en dernier ressort le client. Quand la société est détenue par une autre société, il faut remonter la chaîne jusqu'aux personnes physiques.
Un agent d'IA peut-il refuser l'ouverture d'un compte ?
Non, pas seul. Il peut signaler qu'un dossier est incomplet ou qu'une alerte existe. Le refus d'entrer en relation est une décision de la banque, prise par une personne habilitée et tracée.
Peut-on ouvrir un compte d'entreprise à distance au Maroc ?
Oui, sous conditions. La lettre circulaire n° 1/DSB/2020 de Bank Al-Maghrib le permet pour les personnes morales, à condition notamment de disposer de moyens fiables pour vérifier à distance l'authenticité des pièces et de contrôles contre la fraude.
Ce que fait Alton
Alton est un cabinet de conseil basé à Rabat. Nous accompagnons les directions sur la gouvernance des processus et l'intégration de solutions d'IA, dont des plateformes d'agents destinées aux opérations bancaires. Les captures de cet article proviennent d'un environnement de démonstration : les données sont fictives et les éléments techniques sont masqués. Cet article ne recommande aucun fournisseur.
Sources
- Loi n° 43-05 relative à la lutte contre le blanchiment de capitaux, version consolidée après la loi 12-18, articles 1, 4, 6, 7, 13.3 et 29 : https://cnclt.justice.gov.ma/wp-content/uploads/2023/06/Loi-43-05-actualisee-et-consolidee.pdf
- Bank Al-Maghrib, rôle dans le dispositif de lutte contre le blanchiment (circulaire n° 5/W/2017, directives n° 2/W/2019 et n° 3/W/2019) : https://www.bkam.ma/fr/Supervision-bancaire/Controle-micro-prudentiel/Integrite-financiere/Role-de-bank-al-maghrib-dans-le-cadre-du-dispositif-lbc-ft
- Bank Al-Maghrib, lettre circulaire n° 1/DSB/2020 sur l'ouverture de comptes à distance : https://www.bkam.ma/content/download/756376/8536596/version/1/file/LC+1DSB2020.pdf
- Bank Al-Maghrib, communiqué du Comité des établissements de crédit, 23 octobre 2026 : https://www.bkam.ma/fr/content/download/852849/9198919/CdP_CEC_2210_Fr.pdf
- Le Matin, « Bénéficiaires effectifs des sociétés : ce qu'il faut savoir sur le registre public », 2021 : https://lematin.ma/journal/2021/beneficiaires-effectifs-socis-qu-faut-savoir-registre-public/365305.html
- Loi n° 09-08 relative à la protection des personnes physiques à l'égard du traitement des données à caractère personnel, article 11 : https://adala.justice.gov.ma/api/uploads/2024/04/30/Protection%20des%20personnes%20physiques-1714464099884.pdf
- Fenergo, Financial Crime Industry Trends 2025, communiqué du 7 octobre 2025 : https://www.fenergo.com/newsroom/global-financial-institutions-struggle-with-rising-client-losses-and-compliance-costs-as-ai-adoption-increases-fenergo
- Boston Consulting Group, The Know-Your-Customer Agentic AI Revolution, octobre 2025 : https://web-assets.bcg.com/3c/5b/aa3ddb034bf3bc489e9c8a4c3444/the-know-your-customer-agentic-ai-revolution.pdf