La banque agentique confie à des agents d'IA l'exécution de tâches bancaires complètes, de la collecte des pièces jusqu'à l'opération. Le 15 octobre 2026, le Conseil de stabilité financière (FSB) a publié ses douze bonnes pratiques pour l'adoption de l'IA dans la finance, avec des développements propres à ces agents. Le 22 octobre, le Comité des établissements de crédit rendait un avis favorable sur un projet de directive de Bank Al-Maghrib relative à la résilience opérationnelle numérique. Pour un comité de direction marocain, la question n'est plus de savoir s'il faut des agents, mais quelle autonomie leur déléguer, sous quel contrôle, et comment protéger ses revenus le jour où les clients auront les leurs.
En bref
- La banque agentique désigne une banque où des agents d'IA exécutent des tâches en plusieurs étapes (collecter, vérifier, décider dans un périmètre fixé, déclencher une opération) au lieu de seulement répondre ou rédiger.
- Elle a deux faces : les agents de la banque, qui traitent des dossiers (un risque opérationnel), et les agents des clients, qui compareront les offres et déplaceront l'épargne (un risque sur les revenus).
- Le FSB recommande de fixer l'autonomie et les accès de chaque agent avant son déploiement, de tenir un inventaire des agents et de pouvoir reconstituer chacune de leurs actions.
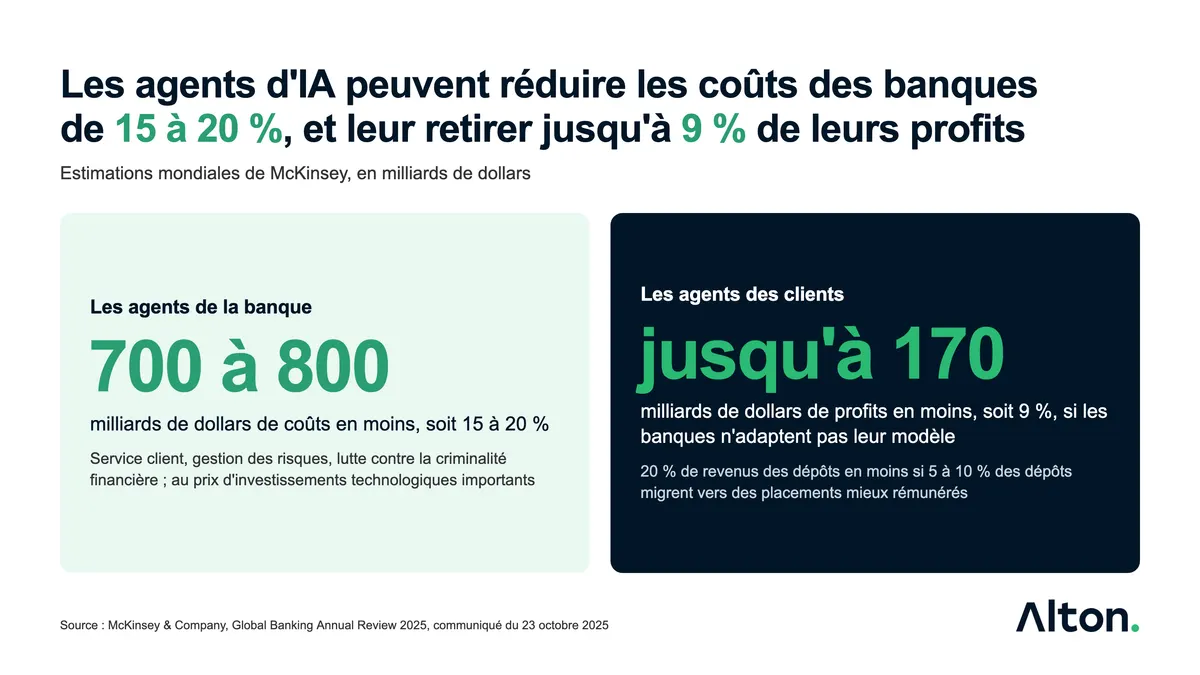
- Selon McKinsey (octobre 2025), les agents d'IA pourraient réduire les coûts des banques de 15 à 20 %, mais retirer jusqu'à 170 milliards de dollars de profits, soit 9 %, aux banques qui n'adaptent pas leur modèle.
- Au Maroc, l'article 11 de la loi 09-08 encadre déjà les décisions fondées sur le seul traitement automatisé : un agent qui instruit un crédit doit s'y conformer.
Qu'est-ce que la banque agentique ?
Un agent d'IA reçoit un objectif, le découpe en étapes, utilise des outils (systèmes de la banque, bases documentaires, messagerie) et agit dans les limites fixées. C'est ce qui le distingue des automatisations précédentes.
| Assistant conversationnel | Automatisation robotisée (RPA) | Agent d'IA | |
|---|---|---|---|
| Ce qu'il fait | Répond, résume, rédige | Rejoue une suite d'actions fixée | Enchaîne des étapes vers un objectif |
| Qui décide de l'étape suivante | Le collaborateur | Le script | L'agent, dans son périmètre |
| Ce qui peut mal tourner | La qualité d'une réponse | Un écran ou un format qui change | Une action hors périmètre, difficile à annuler |
| Exemple bancaire | Expliquer des frais de tenue de compte | Saisir des virements depuis un fichier | Constituer et contrôler un dossier de connaissance client |
Dans la grille qui permet de noter chaque fonction d'une banque de 1.0 à 5.0, la banque agentique correspond au niveau 5.0. Elle reste, pour l'essentiel, au stade du pilote. Une enquête de MIT Technology Review Insights menée en 2025 auprès de 250 dirigeants bancaires, financée par EY, indique que 70 % d'entre eux déclarent utiliser l'IA agentique à un degré ou un autre : 16 % en production, 52 % en pilote. Gartner prévoit, à l'inverse, que plus de 40 % des projets d'IA agentique seront abandonnés d'ici fin 2027, pour des coûts croissants, une valeur mal établie ou des contrôles des risques insuffisants.
Première face : les agents de la banque, un risque opérationnel à inventorier
Les premiers usages en production portent sur des tâches documentaires et lourdes en contrôles : connaissance client, dossiers de crédit, alertes de fraude, rapprochements. Bank of Singapore, filiale d'OCBC, a annoncé en octobre 2025 un agent qui rédige les rapports sur l'origine du patrimoine de ses clients, ramenant leur préparation de dix jours à une heure. Le chargé de clientèle vérifie le projet, puis les équipes de contrôle l'examinent au titre de la lutte contre le blanchiment. Le gain vient de l'agent ; la responsabilité reste aux mêmes personnes.
C'est la logique du FSB. Ses bonnes pratiques ne créent pas de régime à part pour les agents : elles les font entrer dans la gouvernance et la gestion des risques existantes, avec quatre exigences propres.
- Une autonomie décidée à la conception. La tolérance au risque de chaque cas d'usage agentique détermine l'autonomie et les accès de l'agent : tous n'ont pas besoin des mêmes.
- Un inventaire enrichi : identifiant de l'agent, outils accessibles, garde-fous. Certaines banques « certifient » un agent pour un périmètre défini avant de l'autoriser.
- Une traçabilité étape par étape, qui permet de reconstituer ce qu'a fait l'agent et de vérifier qu'il est resté dans ses permissions.
- Une supervision humaine proportionnée au risque et à l'autonomie, avec des règles qui disent quand l'agent doit demander une validation.
Parmi les cas cités par le FSB, une banque a interdit à son agent toute transaction financière avant des tests complémentaires. Un agent en production se gère donc comme un collaborateur doté de délégations et comme un service informatique : un propriétaire, des habilitations, un journal, des indicateurs, une procédure de reprise. Le choix de son autonomie selon la réversibilité et l'impact de ses actions est détaillé dans notre article sur la méthode à appliquer avant de déployer des agents.
Comment les agents des clients peuvent-ils peser sur les revenus d'une banque ?
La plupart des analyses s'arrêtent aux agents de la banque. McKinsey, dans sa revue annuelle publiée le 23 octobre 2025, ouvre l'autre face : des agents qui gèrent les finances de leurs utilisateurs et souscrivent pour eux des produits. Ses estimations mondiales :
- sans adaptation du modèle, les profits du secteur pourraient baisser jusqu'à 170 milliards de dollars, soit 9 % du total et jusqu'à 2 points de rentabilité des fonds propres tangibles ;
- il suffirait que 5 à 10 % des dépôts migrent vers des placements mieux rémunérés pour réduire de 20 % les revenus tirés des dépôts ;
- à l'inverse, les agents des banques dans le service client, les risques et la lutte contre la criminalité financière pourraient réduire leurs coûts de 700 à 800 milliards de dollars, soit 15 à 20 %, moyennant des investissements technologiques importants.
Ces chiffres ne se transposent pas tels quels au Maroc ; le mécanisme, si. Un agent compare sans fatigue, ignore les habitudes et déplace l'argent dès que l'écart le justifie. Sa diffusion dépend de deux conditions : des offres lisibles par des machines, et un mandat authentifié permettant à l'agent d'agir au nom du client. Un comité de direction peut déjà se demander quels produits seraient les plus exposés à une comparaison automatique, et ce qui, dans sa relation client, ne se compare pas.
Que dit le cadre marocain sur les décisions prises par un agent ?
Nous n'avons pas identifié, au 6 novembre 2026, de texte de Bank Al-Maghrib consacré aux agents d'IA. Le cadre existant s'applique pourtant déjà à eux, par trois entrées.
Les décisions automatisées. L'article 11 de la loi 09-08 pose qu'aucune décision produisant des effets juridiques à l'égard d'une personne ne peut être prise sur le seul fondement d'un traitement automatisé destiné à définir son profil ou à évaluer certains aspects de sa personnalité. Ne sont pas visées les décisions prises pour conclure ou exécuter un contrat lorsque la personne a pu présenter ses observations, ni celles qui satisfont sa demande. Pour un agent qui instruit un crédit ou déclenche un blocage, cela plaide pour un circuit où le client peut s'exprimer et où une personne revoit le dossier. La qualification de chaque cas relève de votre direction juridique.
La vigilance et la résilience. Le 22 octobre 2026, le Comité des établissements de crédit a rendu un avis favorable sur un amendement de la circulaire n° 5/W/2017 relative à l'obligation de vigilance, aligné sur les standards du GAFI, et sur une directive fixant les règles minimales de résilience opérationnelle numérique. Le communiqué de Bank Al-Maghrib ne mentionne pas l'IA. Mais un agent qui prépare un dossier de connaissance client exécute une part de l'obligation de vigilance, qui reste celle de la banque ; et ses incidents en production relèvent de la résilience opérationnelle. Un troisième texte examiné le même jour, sur l'accueil et la satisfaction de la clientèle, concerne les agents placés face aux clients.
Le chantier législatif. En octobre 2025, la ministre déléguée chargée de la Transition numérique indiquait que le projet de loi « Digital X.0 », qui encadre l'usage des algorithmes, se trouvait au Secrétariat général du gouvernement. Pour les groupes présents en Europe, le règlement européen sur l'IA classe à haut risque l'évaluation de la solvabilité des particuliers, avec des obligations reportées au 2 décembre 2027 par l'omnibus numérique adopté en juin 2026.
La fiche d'agent : décider de l'autonomie avant le pilote
Nous proposons qu'aucun agent n'entre en production sans une fiche d'une page validée par le métier, les risques et la DSI. Elle traduit les attentes du FSB et le cadre marocain en huit décisions.
| Rubrique | Décision à prendre | Référence |
|---|---|---|
| Mission | Quel processus, quel résultat attendu, mesuré comment ? | FSB, matérialité et évaluation des risques |
| Responsable | Qui, nommément, répond des actions de l'agent ? | FSB, gouvernance et responsabilités |
| Autonomie | Prépare, propose, exécute sous seuil ou exécute ? | FSB, tolérance au risque fixée à la conception |
| Accès | Quels systèmes et quelles données, en lecture ou en écriture ? | FSB, inventaire des outils accessibles |
| Validation humaine | Quels seuils (montant, type de client, niveau de confiance) imposent une validation ? | FSB, supervision humaine ; loi 09-08, art. 11 |
| Journal | L'audit peut-il reconstituer chaque action et vérifier qu'elle était autorisée ? | FSB, traçabilité |
| Indicateurs | Taux de reprise humaine, erreurs, délais, réclamations | FSB, gestion de la performance |
| Arrêt et repli | Qui peut suspendre l'agent, et comment le processus continue-t-il sans lui ? | Bank Al-Maghrib, résilience opérationnelle numérique |
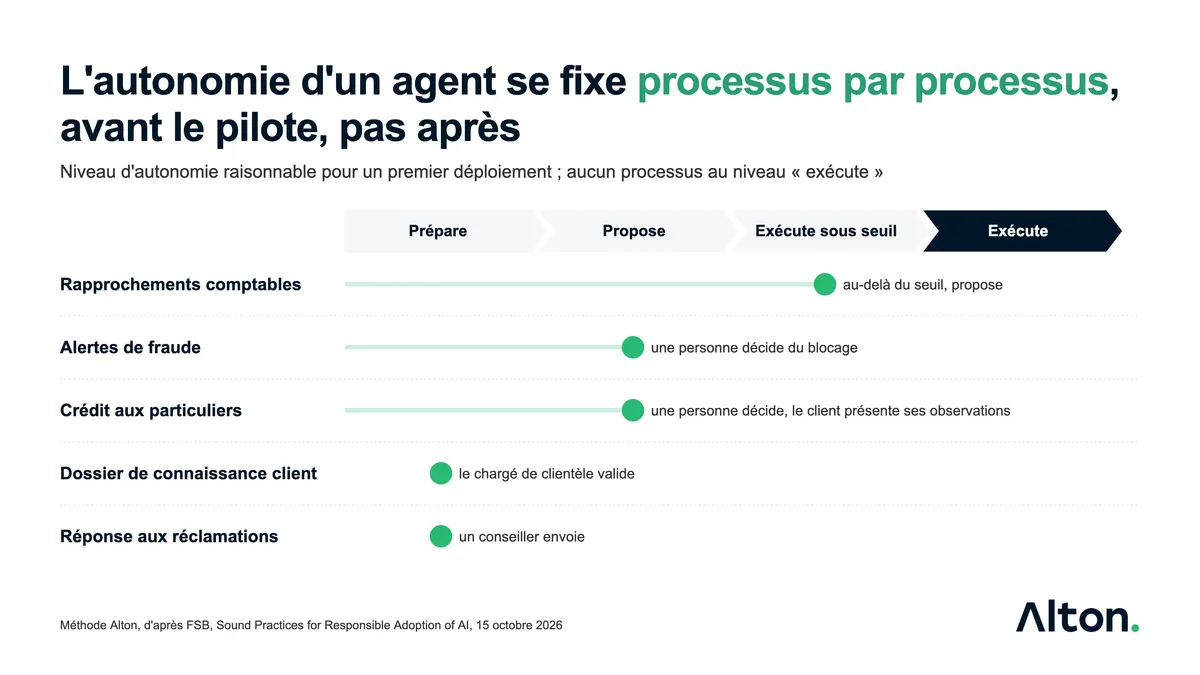
Appliquée aux processus courants, la fiche conduit à des niveaux d'autonomie différents. La grille ci-dessous est indicative, à adapter avec vos fonctions conformité et risques.
| Processus | Autonomie pour commencer | Point de contrôle |
|---|---|---|
| Rapprochements et suspens comptables | Exécute sous un seuil, propose au-delà | Journal et repli manuel |
| Dossier de connaissance client, origine des fonds | Prépare ; le chargé de clientèle valide | Circulaire n° 5/W/2017 (vigilance) |
| Alertes de fraude | Propose ; une personne décide du blocage | Loi 09-08, art. 11, si la mesure produit des effets juridiques |
| Réponse aux réclamations | Rédige ; un conseiller envoie | Directive sur l'accueil et la satisfaction de la clientèle |
| Crédit aux particuliers | Propose ; une personne décide, le client peut présenter ses observations | Loi 09-08, art. 11 ; règlement européen sur l'IA pour les activités en Europe |
Quatre décisions pour le comité de direction
- Nommer le propriétaire de l'inventaire des agents, et un contrôle indépendant des équipes qui les construisent.
- Fixer la tolérance au risque avant le pilote, cas d'usage par cas d'usage. Un pilote lancé sans cette décision finit par la prendre de fait.
- Exiger un journal exploitable par l'audit et un repli manuel testé pour chaque agent en production, deux sujets de résilience opérationnelle numérique.
- Mesurer l'exposition des revenus aux agents des clients : lister les produits qu'un agent comparerait en premier, et décider de ceux que la banque rendra lisibles par des machines.
Ces décisions relèvent de la gouvernance et du pilotage des transformations plus que du choix d'une technologie.
Questions fréquentes
Quelle différence entre un agent d'IA et un chatbot bancaire ?
Un chatbot répond à une question ; un agent poursuit un objectif en plusieurs étapes et agit sur les systèmes de la banque. Une mauvaise réponse se corrige, une action d'agent peut être difficile à annuler.
Un agent d'IA peut-il décider d'un crédit au Maroc ?
L'article 11 de la loi 09-08 interdit qu'une décision produisant des effets juridiques repose sur le seul traitement automatisé du profil d'une personne, sauf notamment dans un contrat où elle a pu présenter ses observations. Un agent peut instruire et proposer ; le circuit doit prévoir l'expression du client et une revue humaine.
Par quels processus commencer ?
Par des processus internes, documentaires et réversibles, où une erreur se détecte avant d'atteindre le client : rapprochements, dossiers de connaissance client, tri des alertes. Les décisions qui engagent le client viennent après, une fois le journal et le repli manuel éprouvés.
Bank Al-Maghrib encadre-t-elle les agents d'IA ?
Nous n'avons pas identifié, au 6 novembre 2026, de texte de Bank Al-Maghrib qui leur soit consacré. Les règles de vigilance et le projet de directive sur la résilience opérationnelle numérique s'appliquent toutefois aux processus qu'ils exécutent.
Qui est responsable quand un agent se trompe ?
La banque. Un agent n'a pas de responsabilité propre : ses actions engagent l'établissement, qui doit pouvoir les reconstituer et les expliquer. Le FSB recommande des rôles clairs, appuyés sur les trois lignes de défense.
Ce que fait Alton
Alton est un cabinet de conseil basé à Rabat. Nous accompagnons les directions sur la gouvernance des processus, la gestion des services informatiques et l'intégration de solutions d'IA, dont des plateformes d'agents destinées aux opérations bancaires. Cet article ne recommande aucun fournisseur. Pour cartographier vos processus et fixer l'autonomie de vos premiers agents, voir notre approche de la résilience des processus métiers et applications.
Sources
Données consultées le 6 novembre 2026.
- Financial Stability Board, Sound Practices for Responsible Adoption of Artificial Intelligence (AI), rapport final, 15 octobre 2026 : https://www.fsb.org/uploads/P151026-1.pdf
- Bank Al-Maghrib, communiqué du Comité des établissements de crédit, 23 octobre 2026 : https://www.bkam.ma/fr/content/download/852849/9198919/CdP_CEC_2210_Fr.pdf
- Loi n° 09-08 relative à la protection des personnes physiques à l'égard du traitement des données à caractère personnel, dahir n° 1-09-15 du 18 février 2009, Bulletin officiel n° 5714 du 5 mars 2009, article 11 : https://adala.justice.gov.ma/api/uploads/2024/04/30/Protection%20des%20personnes%20physiques-1714464099884.pdf
- McKinsey & Company, Global Banking Annual Review 2025, communiqué du 23 octobre 2025 : https://www.mckinsey.com/de/news/presse/2025-10-23-global-banking-annual-review-2025
- MIT Technology Review Insights, en association avec EY, Reimagining the future of banking with agentic AI, 4 septembre 2025 : https://www.technologyreview.com/2025/09/04/1123023/imagining-the-future-of-banking-with-agentic-ai
- Gartner, Gartner Predicts Over 40% of Agentic AI Projects Will Be Canceled by End of 2027, 25 juin 2025 : https://www.gartner.com/en/newsroom/press-releases/2025-06-25-gartner-predicts-over-40-percent-of-agentic-ai-projects-will-be-canceled-by-end-of-2027
- Bank of Singapore, déploiement d'un agent de rédaction des rapports sur l'origine du patrimoine, communiqué repris par Finextra, octobre 2025 : https://www.finextra.com/pressarticle/107460/bank-of-singapore-deploys-agentic-ai-tool-to-automate-source-of-wealth-report-writing
- Finances News Hebdo, « Intelligence artificielle : Amal El Fallah Seghrouchni lève le voile sur la loi Digital X.0 », 30 octobre 2025 : https://fnh.ma/article/actualite-economique/ia-seghrouchni-digital
- Règlement (UE) 2024/1689 sur l'intelligence artificielle, annexe III : https://eur-lex.europa.eu/eli/reg/2024/1689/oj
- Freshfields, EU AI Act unpacked #34: The final Digital Omnibus on AI, 2026 : https://www.freshfields.com/en/our-thinking/blogs/technology-quotient/eu-ai-act-unpacked-34-the-final-digital-omnibus-on-ai-key-amendments-to-the-a-102nber