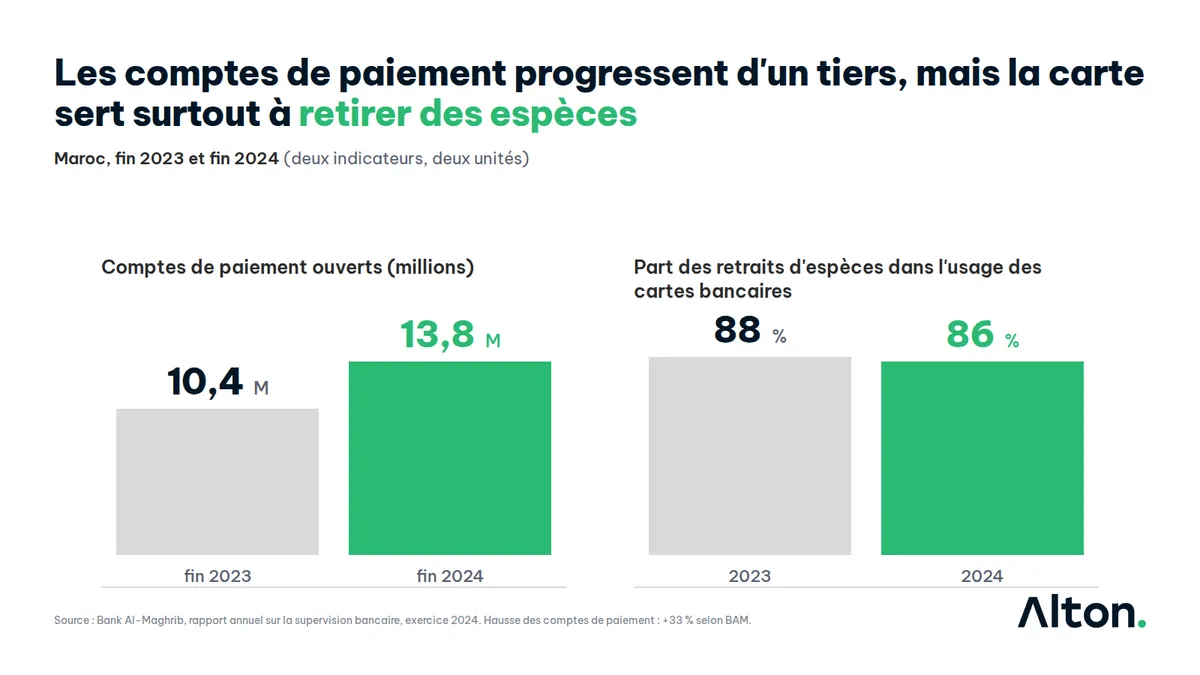
Au Maroc, 86 % des usages des cartes bancaires étaient encore des retraits d'espèces en 2024, alors que le nombre de comptes de paiement a augmenté de 33 % la même année, avec moins de trois comptes sur dix actifs. Ce marché est-il en 2.0 ou en 3.0 ? Cet article rappelle la classification de Brett King, de Bank 1.0 à Bank 5.0, et propose de noter les fonctions d'une banque une par une plutôt que la banque entière.
En bref
La classification de Brett King décrit cinq générations de banque : 1.0 (l'agence), 2.0 (le libre-service : distributeurs, centres d'appels), 3.0 (le smartphone), 4.0 (la banque intégrée dans les services d'autres acteurs, depuis 2017) et 5.0 (la banque pilotée par l'IA, encore émergente). Les bornes varient selon les auteurs : c'est une grille de lecture, pas une norme. Une banque n'occupe pas un seul niveau. Nous proposons de noter quatre fonctions (accès client, paiement, données et décision, opérations) et de lire l'écart entre elles. Les chiffres de Bank Al-Maghrib montrent un marché marocain à niveaux intermédiaires : les canaux numériques s'ajoutent aux anciens sans les remplacer.
Cinq générations, cinq lieux différents pour faire une opération
Brett King, futurologue du secteur bancaire et cofondateur de Moven, a publié la série Bank 2.0, Bank 3.0 puis, en 2018, Bank 4.0 : Banking Everywhere, Never at a Bank. Sa classification se lit mieux par la question « où se fait l'opération ? » que par la technologie employée.
- Bank 1.0 : l'agence. D'après une synthèse publiée dans la revue de la banque centrale de Hongrie, cette ère commence avec l'activité des Médicis. L'opération se fait au guichet, sur papier.
- Bank 2.0 : le libre-service. Cette même synthèse la situe entre 1980 et 2007. PwC en retient les premiers distributeurs automatiques, qui donnent accès à la banque hors des horaires d'agence, et les centres d'appels.
- Bank 3.0 : le smartphone. King résume ce passage par une idée : la banque cesse d'être un endroit où l'on va et devient quelque chose que l'on fait. La synthèse hongroise date son début de l'arrivée des smartphones en 2007.
- Bank 4.0 : la banque intégrée. Elle débute en 2017 selon cette synthèse : un service bancaire en temps réel, fourni dans la couche technologique d'un autre service, sans que le client « aille à la banque ».
- Bank 5.0 : la banque pilotée par l'IA. King la décrit comme une banque largement pilotée par du code, jusqu'à des transactions fondées sur des contrats intelligents, où la banque devient une part de l'infrastructure.
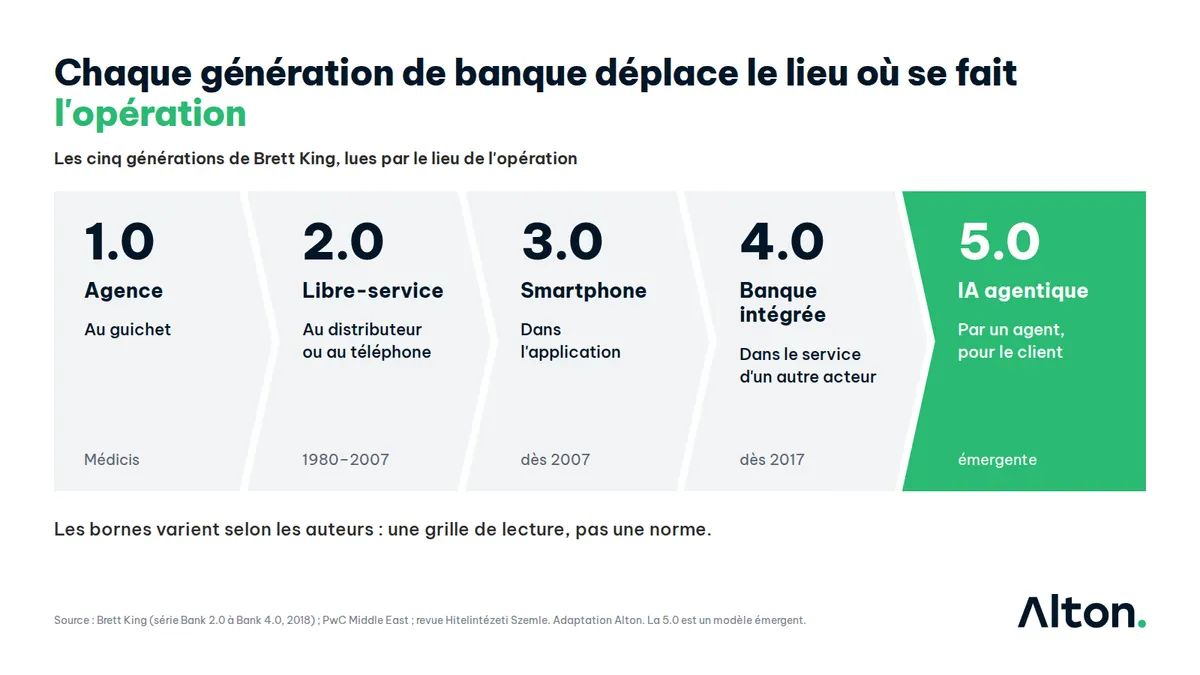
Deux précisions de lecture. D'abord, les auteurs ne placent pas l'IA au même endroit : dans un entretien publié avec King, la 4.0 inclut déjà des interactions d'IA qui conseillent le client, alors que certaines présentations de marché réservent la 5.0 à l'IA agentique et la présentent comme un modèle émergent. Ensuite, aucune de ces bornes n'a de valeur réglementaire. Avant de classer une banque, il faut donc fixer la définition que l'on utilise.
Pourquoi un niveau unique trompe
King observe que certaines banques restent fondamentalement en 1.0 dans leur exploitation et leur relation client, et il estime que les banques réellement digitales, en route vers la 4.0, se comptent par dizaines dans le monde. Un niveau unique masque la raison de ce constat : une banque peut avoir un excellent canal d'accès et des opérations internes restées manuelles.
Exemple fictif, à titre d'illustration. Une banque propose une application mobile soignée (accès : 3.0). La demande de crédit saisie dans l'application est ensuite imprimée, signée et traitée par un analyste dans un classeur (opérations : 1.0 à 2.0). La note moyenne, 2.5, ne dit rien d'utile. L'écart de plus d'un niveau entre l'accès et les opérations dit exactement où le projet suivant doit porter.
La grille d'Alton : quatre fonctions, cinq niveaux
Nous notons chaque fonction séparément, d'après ce que la fonction permet réellement de faire aujourd'hui, pas d'après le canal affiché au client.
| Fonction | 1.0 | 2.0 | 3.0 | 4.0 | 5.0 |
|---|---|---|---|---|---|
| Accès client | Agence, guichet | Distributeur, centre d'appels | Site et application mobile | Services bancaires proposés dans le parcours d'un autre acteur | Agent d'IA qui agit pour le client ou pour le conseiller |
| Paiement | Espèces, chèque | Carte, retrait au distributeur | Virement et paiement dans l'application | Paiement intégré et instantané dans un autre service | Paiement déclenché par un agent selon des règles fixées par le client |
| Données et décision | Dossier papier, vue par agence | Base clients, scoring périodique | Vue client numérique unique | Données partagées en temps réel par interfaces (API) avec des tiers | Décisions prises ou préparées par des modèles, avec journal et supervision |
| Opérations internes | Traitement manuel | Workflows informatisés par service | Processus numérisés, saisie unique | Processus exposés à des partenaires par API | Tâches enchaînées par des agents sous supervision humaine |
Règle de lecture : le niveau d'une banque est le profil des quatre notes, jamais leur moyenne. Un écart d'un niveau ou plus entre deux fonctions désigne le chantier prioritaire, parce qu'une fonction en retard bloque les autres. Cette grille est la nôtre : elle ne figure dans aucune des sources citées et reste à confronter aux pratiques de chaque établissement.
Ce que montrent les chiffres de Bank Al-Maghrib
Le marché marocain illustre bien les niveaux intermédiaires. Les données ci-dessous viennent du rapport annuel de Bank Al-Maghrib (BAM) sur la supervision bancaire, exercice 2024, publié en juillet 2025.
- L'agence recule lentement. Le Maroc comptait 5.692 agences bancaires fin 2024, soit 113 de moins qu'un an plus tôt. BAM l'attribue à la digitalisation des services et à la réorganisation des réseaux. Dans le même temps, le parc de distributeurs a gagné 86 unités, à 8.328, et le réseau des établissements de paiement a atteint 32.221 points physiques (+6.328).
- Le cash reste la norme de la carte. Fin 2024, 22,6 millions de cartes étaient en circulation (+12 %), mais 86 % de leurs usages restaient des opérations de retrait en espèces, contre 88 % un an plus tôt.
- Le mobile progresse vite, sur une base étroite. Les comptes de paiement sont passés de 10,4 à 13,8 millions en 2024 (+33 %), soutenus notamment par les ouvertures de comptes liées aux programmes sociaux depuis 2023. Seuls 3,81 millions sont actifs, soit près de 28 % (17,7 % en 2023). Une partie de la croissance vient donc d'un programme public, pas d'un changement spontané d'habitudes.
- Les commerçants s'équipent. Le parc de terminaux de paiement atteint 94.387 (+13 %), dont 72 % sont actifs.
- Le partage de données est en préparation. BAM travaille à un cadre pour l'Open Banking et l'Open Finance, qui doit régir le partage de données entre acteurs bancaires et prestataires fintech.
Notre lecture, à confronter aux établissements : l'accès est largement en 3.0, le paiement se situe entre 2.0 et 3.0 tant que la carte sert surtout à retirer des espèces, et les fonctions « données » et « opérations » dépendent d'un cadre de partage qui n'est pas encore en place pour dépasser 3.0 chez des tiers. Le « 2.5 » que l'on entend parfois pour le marché est donc défendable, à condition de dire de quelle fonction on parle.
Ce qu'il faut avoir en place avant la 5.0
Les cas d'usage de l'IA agentique se multiplient, mais Deloitte note que les applications réelles restent peu courantes et émergentes dans la banque. McKinsey, de son côté, relève que certains établissements avancent pendant que d'autres restent bloqués au stade du pilote. La 5.0 n'est donc pas un niveau à atteindre en une étape. Nous la voyons comme le résultat de quatre prérequis, dont aucun n'est une question de modèle d'IA.
- Des données accessibles par interface, en temps réel. Un agent ne peut agir que sur ce qu'il peut lire et écrire. C'est la fonction « données et décision » qui porte le plafond.
- Un responsable pour chaque décision automatisée. Il faut savoir qui répond d'un refus de crédit ou d'un blocage de carte décidé par un agent, et conserver le journal qui permet de l'expliquer.
- Une supervision comme pour tout service informatique. Un agent en production a un propriétaire, un niveau de service mesuré, un journal d'incidents et une procédure de reprise. C'est la gestion de services (ITIL) appliquée à un nouveau composant.
- Une résilience démontrée. Le rapport 2024 de BAM indique que des vérifications sur place portent sur la sécurité des systèmes d'information des banques et qu'un projet de directive sur la cybersécurité et la protection des données était en cours de finalisation. Nous n'avons pas identifié, à la date de rédaction, de texte de BAM dédié aux agents d'IA : à vérifier avant tout engagement de conformité.
Ce que fait Alton sur ce sujet
Alton est un cabinet de conseil basé à Rabat, spécialisé dans la structuration des centres de services informatiques et l'intégration d'outils ITSM, dont GLPI. Sur ce sujet, nous intervenons sur la résilience des processus métiers (préparation à l'ISO 22301) et sur la sécurité organisationnelle (préparation à l'ISO 27001).
Pour les projets d'agents d'IA dans la banque, voir notre offre IA et agents pour les processus métiers.
Sources
Données consultées le 23 octobre 2026.
- PwC Middle East, « Looking ahead », Financial Services Horizons : https://www.pwc.com/m1/en/industries/financial-services/financial-services-horizons-looking-ahead.html
- Hitelintézeti Szemle (Magyar Nemzeti Bank), synthèse de Bank 4.0 de Brett King : https://en-hitelintezetiszemle.mnb.hu/letoltes/fer-18-1-br2-kristof.pdf
- Innovations of the World, entretien avec Brett King : https://innovationsoftheworld.com/brett-king-the-future-of-banking/
- Zai, entretien de Brett King avec Aidan McCullen : https://hellozai.com/the-brett-king-podcast-with-aidan-mccullen-of-the-innovation-show
- The Financial Brand, Brett King et la banque intégrée : https://thefinancialbrand.com/news/open-banking/banking-fintech-disruption-innovation-digital-brett-king-81280
- Deloitte, Agentic AI in banking : https://www.deloitte.com/us/en/insights/industry/financial-services/agentic-ai-banking.html
- McKinsey, « The paradigm shift: How agentic AI is redefining banking operations » : https://www.mckinsey.com.br/capabilities/operations/our-insights/the-paradigm-shift-how-agentic-ai-is-redefining-banking-operations
- Bank Al-Maghrib, Rapport annuel sur la supervision bancaire, exercice 2024 (21e édition, juillet 2025), chapitre 1 et mot du Wali : https://www.bkam.ma/content/download/828688/9035256/Rapport%20DSB%202024.pdf